CEWE ist über Jahre hinweg immer wieder an der 110-Euro-Marke gescheitert und hat sie jetzt endlich überwunden. Hat die Rallye begonnen?
Das Geschäft mit den Erinnerungen
Das Kerngeschäft von CEWE ist das Fotofinishing, das von Fotobüchern über Wandbilder bis hin zu personalisierten Geschenkartikeln reicht. Besonders im Fokus steht derzeit die Nachfrage nach hochwertigen Fotoprodukten, die trotz der allgegenwärtigen Digitalisierung nicht nachlässt.
Fotos und Bilder sind sicherlich kein gigantischer Wachstumsmarkt, aber es wird wohl immer Menschen geben, die Erinnerungen auch in physischer Form festhalten möchten und sich Bilder an die Wand hängen.
CEWE ist in diesem Bereich gut positioniert und kann die Kunden dank moderner Produktionstechnologien und einer starken Online-Präsenz effizient bedienen.
Hinzu kommt das kommerzielle Druckgeschäft. Über Marken wie Viaprinto, Saxoprint und Laserline bietet das Unternehmen Dienstleistungen für Geschäftskunden an, die von Werbedrucksachen bis hin zu individuellen Drucklösungen reichen.
Dieser Bereich profitiert von der zunehmenden Digitalisierung kleiner und mittelständischer Unternehmen, die ihre Marketingaktivitäten verstärken. CEWE hat hier eine Nische gefunden, in der es durch schnelle Lieferzeiten und Qualität punktet, auch wenn die Margen durch den intensiven Wettbewerb nicht sehr hoch sind.
Fotobücher sind kein Auslaufmodell
CEWE ist es über die Jahre hinweg gelungen, sich den herausfordernden und sich verändernden Rahmenbedingungen anzupassen und weist eine erstaunlich solide Entwicklung auf.
Das Unternehmen wächst kontinuierlich und konnte den Umsatz in den letzten fünf Geschäftsjahren von 720 auf 900 Mio. Euro steigern. Das Ergebnis hat sich in dieser Zeit von 6,77 auf 8,46 Euro deutlich verbessert.
Im laufenden Geschäftsjahr hat sich die positive Entwicklung fortgesetzt. Im letzten Quartal konnte der Konzernumsatz um 6,0 % auf 143,9 Mio. Euro gesteigert werden.
Das EBIT lag saisontypisch mit -3,1 Mio. Euro wie erwartet knapp im Minus (im Vorjahr wurde ein EBIT von -3,3 Mio. Euro erzielt).
Traditionell erzielt CEWE den höchsten Umsatz und Gewinn im vierten Quartal. Das liegt vor allem daran, dass das Weihnachtsgeschäft eine entscheidende Rolle spielt. Besonders Fotobücher, Kalender und andere personalisierte Fotoprodukte sind als Geschenke sehr gefragt, was zu einem starken saisonalen Effekt führt.
Im Gegensatz dazu verdient man im ersten Halbjahr meistens wenig bis nichts.
Der Konzern wird kleiner und womöglich profitabler
Das Kerngeschäft Fotofinishing verzeichnete ein Umsatzplus von 7,5 % auf 136,8 Mio. Euro. Auf diesen Bereich kommt es in Wahrheit an. Das war schon immer der Fall, doch durch den Verkauf des Geschäfts mit dem kommerziellen Online-Druck wird das nun noch deutlicher.
CEWE hat sich im Sommer von SAXOPRINT, viaprinto und LASERLINE getrennt und damit einen Geschäftsbereich abgegeben, der zuletzt kaum noch zum Wachstum beitragen konnte und gleichzeitig auf die Profitabilität drückte.
Im letzten Quartal lag der Umsatz in diesem Segment bei 19,6 Mio. Euro und damit 4,2 % unter dem Vorjahreswert. Das EBIT war mit -0,5 Mio. Euro weiterhin negativ.
Damit ist dieses Kapitel inzwischen abgeschlossen. Die Transaktion wurde am 2. Juli vollzogen, CEWE konzentriert sich künftig also noch stärker auf das Fotofinishing. Der Konzern wird dadurch nicht nur kleiner, sondern auch fokussierter und profitabler.
Hinzu kommt ein weiterer Effekt: Durch den Verkauf entsteht im dritten Quartal ein einmaliger Veräußerungsgewinn, der den ausgewiesenen Jahresüberschuss nach oben treibt. Daher soll der Gewinn im laufenden Geschäftsjahr um 35 % auf 11,77 Euro je Aktie steigen.
Es wäre gut möglich, dass das den Kurs anschiebt, auch wenn es sich um einen einmaligen Effekt handelt.
Darauf kommt es wirklich an
Passend zur neuen Fokussierung hat CEWE im September zudem einen neuen Aktienrückkauf mit einem Volumen von 18 Mio. Euro beschlossen. Das entspricht allerdings nur etwas mehr als 2 % des Börsenwerts.
Ein Teil der Verkaufserlöse soll also an die Aktionäre zurückfließen, während gleichzeitig in das verbleibende Kerngeschäft investiert wird.
Noch wichtiger ist allerdings, dass sich die positive Entwicklung im Kerngeschäft fortsetzt – und darauf deutet bisher alles hin. Dazu passen auch die Konsensschätzungen für das kommende Jahr, wonach ein Ergebnis von 9,94 Euro je Aktie erwartet wird.
Blendet man den einmaligen Verkaufserlös und seinen Effekt auf den Gewinn aus, entspräche das einem Rekordergebnis.
Der Gewinn läge auch weit über dem Niveau von 2025. Damals wurde ein Ergebnis in Höhe von 8,46 Euro je Aktie erzielt.
Sollte die Prognose erfüllt werden, würde das KGV von CEWE im kommenden Jahr auf 11,4 sinken.
Im langjährigen Durchschnitt lag das KGV bei 15. Eine Rückkehr auf dieses Bewertungsniveau entspräche rechnerischen einem Kursziel von 149,10 Euro.
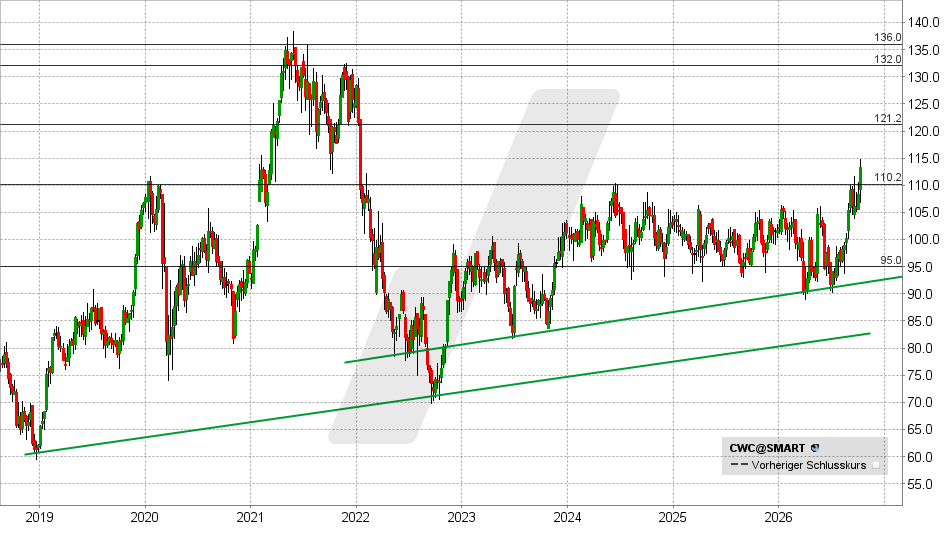
CEWE könnte gerade dabei sein, den Deckel der letzten Jahre zu sprengen. Gelingt ein nachhaltiger Ausbruch über 110 Euro, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 115 und 121 Euro.
Mittelfristig könnte auch das Allzeithoch angesteuert werden.
Fällt die Aktie jedoch unter 110 Euro zurück, haben die Bullen ihre Chance vorerst vertan. In diesem Szenario muss ein Rückfall in Richtung 105 oder sogar 95 Euro eingeplant werden.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 06.10.2026 um 15:26 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Ausgezeichnete Preise. Ausgezeichneter Service. Mein Broker ist LYNX.