Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Carnival meldet Rekordbuchungen, steigende Preise und einen überraschend starken Gewinn. Hat die Rallye gerade begonnen, oder handelt es sich nur um ein Strohfeuer?
Carnival Corporation ist der weltweit größte Kreuzfahrtkonzern und betreibt Marken wie Carnival Cruise Line, AIDA, Costa, Princess Cruises und Holland America Line. Damit deckt Carnival praktisch alle wichtigen Segmente des Kreuzfahrtmarktes ab. Insgesamt verfügt der Konzern über 94 Schiffe mit mehr als 272.000 Passagierplätzen und bedient über 800 Häfen und Destinationen weltweit.
Das Unternehmen verdient sein Geld mit Kreuzfahrten, wobei neben der Übernachtung vor allem Ausgaben an Bord für Gastronomie, Getränke, Unterhaltung und Ausflüge eine wichtige Rolle spielen.
Der Markt ist ein weltweites Oligopol mit hohen Eintrittsbarrieren, insbesondere durch die enormen Investitionen in Schiffe und den begrenzten Zugang zu Werftkapazitäten.
Gleichzeitig besitzt Carnival auf seinen Schiffen gegenüber den Gästen eine Art faktisches Monopol, da diese an Bord kaum Ausweichmöglichkeiten haben.
Warum neue Konkurrenz kaum in Sicht ist
Besonders interessant wird das Geschäftsmodell durch die oligopolistischen Züge der Branche. Carnival, Royal Caribbean, Norwegian Cruise Line und MSC beherrschen den Markt weitgehend und kommen gemeinsam auf Marktanteile von etwa 80 %.
Das ist nicht nur das Ergebnis etablierter Marken, sondern vor allem eine Folge hoher struktureller Eintrittsbarrieren.
Ein neuer Wettbewerber kann nicht einfach einige Schiffe kaufen und loslegen. Ein modernes Kreuzfahrtschiff kostet mehrere hundert Millionen Dollar. Größere Schiffe liegen im Milliardenbereich.
Darüber hinaus dauert es von der Bestellung bis zur ersten Umsatzfahrt mehrere Jahre und es gibt nur eine begrenzte Zahl von Werften, die überhaupt in der Lage sind, solche Schiffe zu bauen.
Carnival selbst weist ausdrücklich auf die begrenzte Zahl geeigneter Werften und deren begrenzte Kapazitäten hin.
Hinzu kommen die notwendige globale Logistik, Hafenrechte, Crews, Vertrieb, Markenbekanntheit und jahrzehntelange Erfahrung im Betrieb großer Flotten.
Die Kehrseite ist die hohe Verschuldung und Kapitalintensität. Carnival muss permanent Milliarden in neue Schiffe, Modernisierungen und die bestehende Flotte investieren.
In den letzten 12 Monaten standen rund 6,8 Mrd. USD an operativem Cashflow Investitionen von etwa 3,6 Mrd. USD gegenüber. Die Verschuldung lag bei rund 3,25x EBITDA.
Oligopol oder doch eher Monopol?
Noch interessanter wird das Geschäftsmodell, sobald der Gast an Bord ist. Bis zur Buchung konkurriert Carnival mit Hotels, Resorts, Flugreisen und anderen Urlaubsformen. Auf dem Schiff verändert sich die Wettbewerbssituation jedoch fundamental.
Der Kunde hat seine Entscheidung getroffen, ist für mehrere Tage in einer schwimmenden Stadt eingeschlossen und kann nicht einfach zum Wettbewerber wechseln. Ob Getränke, Spezialitätenrestaurants, Internet, Ausflüge, Casinos, Wellness oder andere Angebote: Carnival verfügt während der Reise über eine Art faktisches Onboard-Monopol.
Die zusätzlichen Ausgaben der Kunden an Bord tragen maßgeblich zum wirtschaftlichen Erfolg bei und erzielen hohe Margen.
Rund zwei Drittel der Erlöse stammen aus den Ticketverkäufen, etwa ein Drittel entfällt auf das Onboard-Geschäft und sonstige Umsätze.
Wird der operative Hebel unterschätzt?
Genau deshalb sind Auslastung und Preise die entscheidenden Stellschrauben. Ein Kreuzfahrtschiff verursacht einen großen Teil der Kosten unabhängig davon, ob es etwas stärker oder schwächer ausgelastet ist.
Steigen gleichzeitig Ticketpreise, Auslastung und die Ausgaben an Bord, kann das Ergebnis deshalb deutlich schneller wachsen als der Umsatz.
Das zeigte sich zuletzt deutlich. Carnival erreichte 2025 Rekordwerte bei Umsatz und operativem Ergebnis. Gleichzeitig stiegen die Buchungen und die Kundeneinlagen auf neue Höchststände.
Der Konzern hat seine Kostenstruktur verbessert, kann höhere Preise durchsetzen und profitiert von steigenden Ausgaben der Passagiere an Bord. Gleichzeitig wächst der Kreuzfahrtmarkt weiter.
Dazu hat die Reduzierung der hohen, durch die Ausfälle ab 2020 entstandenen Schulden durch die Ausfälle ab 2020 maßgeblich beigetragen.
Seitdem wurden die langfristigen Verpflichtungen von 33,1 auf 24,5 Mrd. USD deutlich reduziert. Damit entsteht ein interessanter finanzieller Hebel. Wenn Carnival das operative Ergebnis weiter steigert und gleichzeitig Schulden abbaut, sinken die Finanzierungskosten und ein größerer Teil des Cashflows kann an die Aktionäre fließen.
Das dürfte den Kurssprung ausgelöst haben
Die 2025 wieder aufgenommene Dividende war dabei ein sichtbares Zeichen an den Kapitalmarkt. Derzeit zahlt Carnival eine Quartalsdividende in Höhe von 0,15 USD je Aktie, was einer Dividendenrendite von 2,4 % entspricht.
Nachdem wir uns einen Überblick verschafft haben, widmen wir uns nun der aktuellen Entwicklung. Der gestrige Quartalsbericht wurde an der Börse positiv aufgenommen.
Der Gewinn lag im wichtigen Q3 mit 1,43 USD je Aktie weit über den Erwartungen von 1,36 USD. Mit einem Umsatz von 8,44 Mrd. USD wurden die Analystenschätzungen von 8,36 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem leicht gestiegenen Umsatz und einem unveränderten Gewinn.
Ausblick und Bewertung
Carnival ist es demnach gelungen, die schwächelnde Konsumlaune, negative Währungseffekte und die geopolitischen Auswirkungen auf das Geschäft zu kompensieren.
Die negativen Währungseffekte beziffert das Unternehmen beispielsweise auf 0,10 USD je Aktie.
Darüber hinaus wurden die Gewinnerwartungen für das laufende Geschäftsjahr von 2,20 auf 2,24 USD je Aktie erhöht.
Besonders interessant ist der Blick nach vorne. Dem Management zufolge liegen sowohl die Buchungen als auch die Preise 2027 auf Rekordniveau.
Rund die Hälfte der 2027 verfügbaren Kapazität ist bereits verkauft.
Die hohe Vorausbuchung gibt dem Konzern mehr Planungssicherheit und dürfte dazu führen, dass der Konzern weniger Rabatte anbieten muss.
Daher wird erwartet, dass der Gewinn von Carnival im kommenden Jahr um 14 % auf 2,56 USD je Aktie steigen wird. Sollte das gelingen, würde das P/E dadurch auf unter 10 sinken.
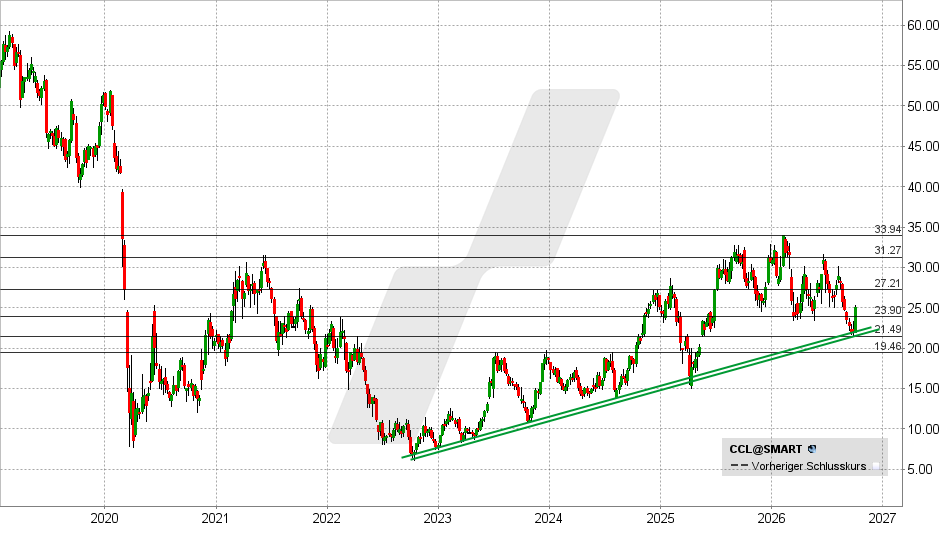
Aus technischer Sicht befindet sich die Aktie in einem stabilen Aufwärtstrend. Mit dem Ausbruch über 24 USD wurde ein technisches Kaufsignal mit möglichen Kurszielen bei 27 und 30 – 32 USD ausgelöst.
Fällt die Aktie hingegen wieder unter 24 USD zurück, haben die Bullen ihre Chance vorerst vertan. Unter 21,50 USD würde sich das Chartbild eintrüben.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 30.09.2026 um 11:29 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.