AutoZone hat in den vergangenen Monaten kräftig an Wert verloren, obwohl sich das Wachstum zuletzt wieder beschleunigt hat. Diese Diskrepanz könnte die Aktie jetzt interessant machen.
Ein guter Startpunkt
AutoZone ist ein langfristiger Outperformer und in den letzten Monaten ordentlich unter die Räder gekommen. Für antizyklische Anleger ist das immer ein guter Startpunkt, um in eine tiefergehende Analyse einzusteigen.
AutoZone verkauft Ersatzteile, Wartungsprodukte und Zubehör für Autos. Das klingt zunächst nach einem gewöhnlichen Handelsgeschäft. Doch wer genauer hinschaut, entdeckt ein Unternehmen mit einem nennenswerten Wettbewerbsvorteil.
Der Konzern bedient zwei Kundengruppen. Beim klassischen DIY-Geschäft kaufen Privatkunden beispielsweise Batterien, Bremsen oder Filter und bauen sie selbst ein. Noch interessanter ist jedoch das Commercial-Geschäft. Hier beliefert AutoZone Werkstätten, Händler und andere professionelle Kunden.
Mehr als nur Ersatzteile
Aktuell hat AutoZone 8.031 Filialen, davon 6.863 in den USA, 1.001 in Mexiko und 167 in Brasilien.
Bereits 6.443 der US-Filialen verfügen über ein Commercial-Programm. Hinzu kommen die Marken Duralast und ALLDATA, wobei ALLDATA Software für Diagnose, Reparatur und Werkstattmanagement anbietet.
Das Entscheidende ist allerdings nicht die schiere Zahl der Filialen. Es ist die Kombination aus Filialnetz, Lagerbestand und Geschwindigkeit.
Eine Werkstatt kann nicht beliebig lange auf ein Ersatzteil warten. Daher hat der Konzern in Distributionszentren, Mega Hubs und digitale Bestellsysteme investiert, um eine außerordentlich schnelle Teileverfügbarkeit zu ermöglichen.
Wenn eine Werkstatt ein bestimmtes Bremsenteil braucht und das Fahrzeug auf der Hebebühne steht, ist eine Lieferung am nächsten Tag nicht attraktiv. Das Teil muss quasi sofort verfügbar sein.
AutoZone ist im Gegensatz zur Konkurrenz in der Regel dazu in der Lage.
Und je dichter das Netzwerk wird, desto besser funktioniert es. Mehr Filialen erhöhen die Teileverfügbarkeit, mehr Verfügbarkeit macht AutoZone für Werkstätten attraktiver und mehr Bestellungen verbessern wiederum die Auslastung und ermöglichen bessere Einkaufspreise.
Commercial wird immer wichtiger
Das ist ein Burggraben, der nur schwer zu kopieren ist. Für kleinere Ketten ist eine so breite Verfügbarkeit von Ersatzteilen nur schwer möglich.
Aktuell hat AutoZone 6.863 Filialen in den USA und 1.001 in Mexiko. Langfristig hält das Management mehr als 10.000 Filialen in den USA und 1.500 in Mexiko für möglich.
Die Expansion im klassischen DIY-Geschäft könnte sich demnach noch für Jahre fortsetzen. Hinzu kommt der große und noch weitgehend unerschlossene Markt in Brasilien, wo AutoZone bisher nur 167 Filialen betreibt.
Der eigentliche Wachstumstreiber ist jedoch das Geschäft mit Business-Kunden (Commercial).
Der Bereich wächst wesentlich schneller als der Konzern als Ganzes, daher arbeitet AutoZone auch fieberhaft daran, alle Filialen in dieses System zu integrieren.
Im letzten Geschäftsjahr konnte der Konzernumsatz beispielsweise um 7,4 % gesteigert werden, vor allem getrieben durch ein Wachstum von 10,6 % im Commercial-Segment.
Neben der Eröffnung von 374 neuen Niederlassungen hat dazu auch ein Anstieg der Umsätze je Niederlassung beigetragen.
Der Gewinn konnte um 5 % auf 152,55 USD je Aktie gesteigert werden, wobei die Dynamik zuletzt wieder deutlich zugenommen hat.
Die Dynamik hat wieder zugenommen
Im Schlussquartal konnte das Ergebnis um 15 % auf 56,05 USD je Aktie gesteigert werden. Das Geschäftsjahr von AutoZone endet bereits im August.
Für das laufende Geschäftsjahr hat das Unternehmen noch keine konkrete Prognose vorgelegt. Dem Management zufolge ist man aber gut in das neue Jahr gestartet („sales momentum improved exiting Q4“) und das Commercial-Segment soll abermals im hohen einstelligen bis niedrigen zweistelligen Prozentbereich wachsen.
Dazu passen die Konsensschätzungen, die ebenfalls eine Belebung des Geschäfts und einen Gewinnsprung um 13 % auf 172,46 USD je Aktie vorsehen. AutoZone kommt demnach auf eine forward P/E von 16,8.
In den letzten fünf Jahren lag die P/E durchschnittlich bei 19,6.
Um diese Bewertungslücke zu schließen, müsste die Aktie bis Ende des Geschäftsjahrs im August 2027 auf 3.380 USD steigen.
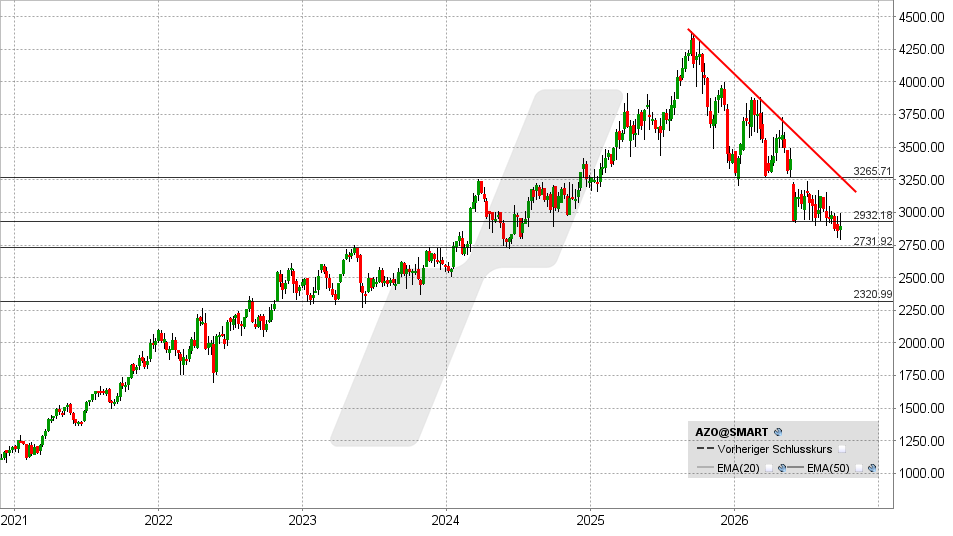
Noch befindet sich die Aktie in einem Abwärtstrend. Allerdings liegen zwischen 2.930 und 2.320 etliche Dreh- und Wendepunkte der letzten Jahre auf, daher ist es wahrscheinlich, dass die Aktie in diesem Bereich ihr finales Tief ausbilden könnte – natürlich vorausgesetzt, die Konsensschätzungen werden erfüllt.
Erste positive Signale würden sich über 2.930 und 3.000 USD ergeben. Ein Anstieg über diese Marken könnte eine Erholung in Richtung 3.150 oder sogar 3.265 USD einleiten.
Über 3.265 USD würde sich das Chartbild mit dem Bruch des Abwärtstrends stärker aufhellen.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 23.09.2026 um 15:16 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.