135 Mrd. USD Umsatz mit eigenen KI-Chips? Was zunächst fantastisch klingt, könnte für Alphabet tatsächlich zum nächsten Milliardengeschäft werden.
Alphabet hat sich in den vergangenen fünf Jahren deutlich weiterentwickelt. Der Konzern verdient heute nicht nur mit Werbung, sondern zunehmend auch mit Cloud-Diensten, Abonnements, Waymo und eigener KI-Infrastruktur sowie Hardware. Gerade das Hardwaregeschäft könnte sich als zusätzlicher Wachstumsmotor erweisen.
Vom Werbekonzern zum Infrastruktur-Anbieter
Das wichtigste Standbein ist weiterhin Google Services. Dazu gehören insbesondere die Suchmaschine, YouTube, Android, der Play Store und verschiedene Abonnementangebote. Das Werbegeschäft brachte 2025 rund 294,7 Mrd. USD ein. Google Search ist dabei nach wie vor die wichtigste Einnahmequelle. Allerdings wächst das Geschäft längst nicht mehr ausschließlich über zusätzliche Suchanfragen. Auch bessere Werbeformate, eine höhere Monetarisierung und die zunehmende Bedeutung von YouTube tragen zum Wachstum bei.
Daneben hat sich Google Cloud zu einem ernstzunehmenden zweiten Standbein entwickelt. Der Umsatz stieg von 19,2 Mrd. USD im Jahr 2021 auf 58,7 Mrd. USD im Jahr 2025. Besonders erfreulich ist, dass sich das Geschäft von einem Verlustbringer zu einer profitablen Sparte entwickelt hat.
Im vergangenen Jahr erzielte Google Cloud bereits ein operatives Ergebnis von 13,9 Mrd. USD. Das entspricht einer operativen Marge von knapp 24 %. Damit wird aus einem lange defizitären Zukunftsgeschäft zunehmend ein wesentlicher Ergebnislieferant.
Die Zahlen können sich sehen lassen
In den zurückliegenden fünf Jahren konnte der Umsatz von 257,6 auf 402,8 Mrd. USD gesteigert werden.
Die operative Marge hat sich von knapp über 30 auf 32 % verbessert, während gleichzeitig die Zahl der ausstehenden Aktien von 13,31 auf 12,08 Milliarden Stück reduziert wurde.
Der Gewinn kletterte in dieser Zeit von 4,56 auf 19,55 USD je Aktie.
Die Entwicklung verlief allerdings nicht geradlinig. Nach dem außergewöhnlichen Wachstum ab 2020 geriet das Werbegeschäft 2022 unter Druck. Die schwächere Konjunktur und zurückhaltende Werbebudgets bremsten die Dynamik, während steigende Kosten die Profitabilität belasteten. Alphabet hatte in den Jahren zuvor im Rekordtempo neue Mitarbeiter eingestellt und musste anschließend gegensteuern und Stellen abbauen.
Der nächste Angriff
Die nächste Wachstumschance könnte noch größer sein. Alphabet entwickelt mit seinen Tensor Processing Units (TPUs) eigene KI-Beschleuniger und reduziert damit nicht nur die Abhängigkeit von Nvidia, sondern schafft zugleich ein potenziell eigenständiges Geschäft.
Bislang standen die Chips vor allem für den Eigenbedarf und den Einsatz innerhalb der Google Cloud zur Verfügung. Inzwischen werden die Systeme auch externen Kunden angeboten. Apple, Meta, Oracle und Anthropic setzen bereits auf die Technologie. Laut Alphabet sind die verfügbaren Kapazitäten vollständig vergeben.
Google-Cloud-Chef Thomas Kurian betonte, dass der Großteil des vertraglich vereinbarten TPU-Volumens über Laufzeiten von fünf Jahren fest gebunden ist.
Externe Partner wie Anthropic, Meta und Broadcom haben Liefer- und Abnahmevereinbarungen getroffen, die feste Kapazitäten (teilweise im Gigawatt-Bereich) bis in die Jahre 2030 und 2031 hinein reservieren.
Eine ganze Welle neuer Spezialchips
Nun erweitert Google sein Angebot auf vier spezialisierte TPU-Varianten. Die für 2027 angekündigten Modelle TPU 8tx und TPU 8i Max adressieren dabei unterschiedliche Anforderungen. Die 8tx ist für sicherheitskritische Anwendungen gedacht und soll gemeinsam mit Prozessoren von AMD die Verarbeitung verschlüsselter Daten ermöglichen. Das könnte insbesondere für Banken, Behörden und andere regulierte Branchen interessant sein.
Die 8i Max richtet sich dagegen an besonders rechenintensive Anwendungen mit langen Kontextfenstern. Dazu gehören etwa KI-Agenten, Softwareentwicklung und wissenschaftliche Forschung. Durch die Kombination zweier Chips in einem Gehäuse sollen mehr Speicher und Rechenleistung bereitstehen.
Der entscheidende Punkt ist, dass Alphabet damit nicht einfach versucht, Nvidia bei jedem Anwendungsfall zu kopieren. Vielmehr werden die Chips auf bestimmte Aufgaben zugeschnitten. Bei geeigneten Anwendungen können sie dadurch wirtschaftliche Vorteile bieten. Neben den Kosten spielt auch der Energieverbrauch eine wichtige Rolle.
135 Mrd. USD Umsatz mit KI-Chips?
Wie groß das Potenzial sein könnte, zeigt eine Schätzung von Bloomberg Intelligence. Demnach könnten die jährlichen Umsätze mit extern verkauften TPU-Systemen einschließlich zugehöriger Hardware und Software von geschätzten 12 Mrd. USD im Jahr 2026 auf mehr als 135 Mrd. USD im Jahr 2028 steigen. Das wäre mehr als eine Verzehnfachung innerhalb von nur zwei Jahren. Die Umsätze aus der Vermietung von TPU-Rechenleistung über Google Cloud sind darin noch nicht enthalten.
Allerdings handelt es sich um eine ausgesprochen ambitionierte Prognose und nicht um eine bereits gesicherte Geschäftsentwicklung. Die Nachfrage ist zwar vorhanden, doch Alphabet muss die Produktionskapazitäten erst entsprechend ausbauen. Zudem schläft die Konkurrenz nicht. Außer Jensen Huang, der zuletzt wohl zu viel geschlafen hat.
Hinzu kommt der enorme Kapitalbedarf, der dadurch entsteht. Investitionsausgaben sind im letzten Jahr auf 91,4 Mrd. USD gestiegen und dürften in diesem Jahr bei etwa 200 Mrd. USD liegen – und 2027 dürfte es sogar noch mehr werden.
Es ist richtig, dass diese Investitionen von Anlegern hinterfragt werden. Es besteht eine ernstzunehmende Gefahr, dass Überkapazitäten geschaffen werden und am Ende die Preise erodieren.
Auf der anderen Seite ist die Nachfrage derzeit geradezu endlos, die Renditen auf das investierte Kapital sind hoch und Alphabet hat sich mit langjährigen Abnahmeverträgen weitgehend abgesichert.
Ausblick und Bewertung
Für die Börse entsteht dadurch noch ein weiteres Problem: Der gemeldete Gewinn verliert durch die hohen Investitionen an Aussagekraft und der freie Cashflow ist sogar negativ.
Was uns bleibt, ist ein Blick auf den operativen Cashflow, also auf die Mittel, die im laufenden Geschäft bereits erwirtschaftet werden.
Den Konsensschätzungen zufolge dürfte der operative Cashflow in diesem Jahr um 11 % auf 14,96 USD je Aktie steigen. Alphabet kommt demnach auf einen P/OCF von 19,3.
In den letzten fünf Jahren lag der P/OCF durchschnittlich bei 19,0 und langjährig bei 18,3. Wir sehen also, dass die Bewertung von Google nach diesem Maßstab auf einem für die Aktie gewöhnlichen Niveau liegt.
Es wird jedoch erwartet, dass sich die hohen Infrastrukturausgaben ab dem nächsten Jahr zunehmend auszahlen werden. Den Konsensschätzungen zufolge soll der operative Cashflow um 48 % auf 22,10 USD je Aktie steigen. Sollte das eintreffen, würde der P/OCF auf 13 sinken.
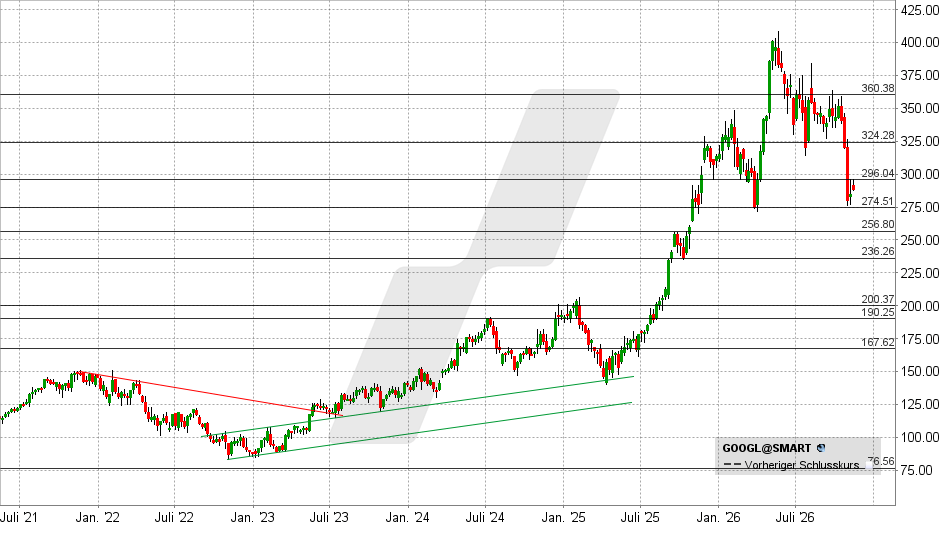
Alphabet ist zur zentralen Unterstützung der letzten Monate zurückgekehrt und ist dort vorerst abgeprallt. Gelingt jetzt ein Anstieg über 296 USD, könnte das eine Erholung in Richtung 306 oder 325 USD einleiten.
Darüber würde sich weiteres Kurspotenzial bis 340 oder 360 USD ergeben.
Fällt die Aktie jedoch unter 275 USD, sind Kursverluste in Richtung 257 oder 236 USD denkbar.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 10.11.2026 um 11:09 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Mehr als 65.000 zufriedene Kunden. Ich bin einer davon.