Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
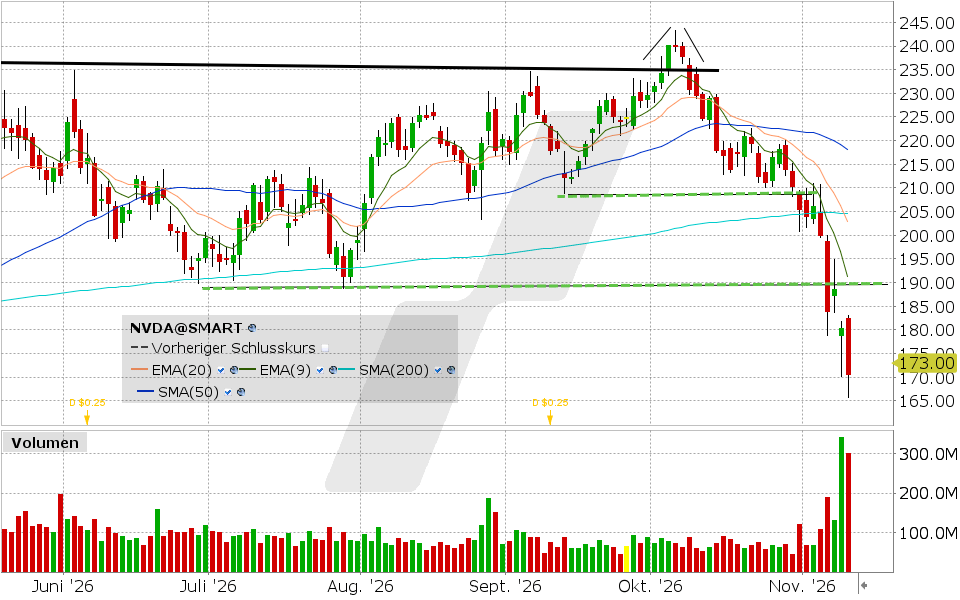
Wer wissen will, wie es wirklich um den KI-Boom steht, kommt an Nvidia nicht vorbei – und die jüngsten Zahlen haben es in sich.
Ein Ökosystem
Kaum ein anderes Unternehmen hat einen derart großen Einfluss auf die Stimmung an den Aktienmärkten. Für die KI-Branche gilt das umso mehr. Daher wurden die gestrigen Geschäftszahlen von Nvidia mit Spannung erwartet.
Doch bevor wir darauf eingehen, sollten wir uns vielleicht noch einmal das Geschäftsmodell anschauen. Obwohl Nvidia in aller Munde ist und es wohl keinen Börsianer gibt, der das Unternehmen nicht kennt, scheint es an dieser Stelle nach wie vor Klärungsbedarf zu geben.
Der entscheidende Wettbewerbsvorteil liegt nicht allein in der Hardware, sondern im Zusammenspiel aus Prozessoren, Netzwerktechnik und Software.
Ursprünglich wurde Nvidia vor allem durch Grafikprozessoren (GPUs) für Computerspiele bekannt. Anders als klassische Prozessoren (CPUs), die wenige Aufgaben besonders schnell nacheinander bearbeiten, können GPUs Tausende Rechenoperationen parallel ausführen. Genau das macht sie für das Training und den Betrieb großer KI-Modelle besonders geeignet.
Heute verkauft Nvidia nicht mehr nur einzelne Chips, sondern komplette Rechenplattformen. Dazu gehören GPUs, Hochgeschwindigkeitsverbindungen, Netzwerktechnik und zunehmend ganze Serversysteme. Die großen Kunden sind Cloud-Anbieter wie Microsoft, Amazon und Alphabet, aber auch andere Technologieunternehmen und staatliche Einrichtungen.
Der eigentliche Burggraben heißt CUDA
Ein wesentlicher Teil des Geschäftsmodells ist die Softwareplattform CUDA. Sie ermöglicht es Entwicklern, Anwendungen für Nvidia-GPUs zu programmieren und zu optimieren. Über viele Jahre ist dadurch ein umfangreiches Ökosystem entstanden, das aus Bibliotheken, Entwicklungswerkzeugen und entsprechend geschulten Fachkräften besteht.
Das schafft erhebliche Wechselkosten. Wer seine KI-Anwendungen auf Nvidia ausgerichtet hat, kann nicht ohne Weiteres zu einem anderen Chipanbieter wechseln. Die Hardware lässt sich zwar ersetzen, doch die Software müsste dann ebenfalls angepasst und erneut optimiert werden. Teilweise sind Anwendungen, vor allem im Hochleistungsbereich, so stark auf CUDA zugeschnitten, dass ein Wechsel kaum möglich ist.
Ein profitables Geschäftsmodell
Nvidia entwickelt seine Chips und Plattformen selbst, lässt sie aber überwiegend von Auftragsfertigern wie TSMC produzieren. Dadurch benötigt das Unternehmen keine eigenen großen Halbleiterfabriken und kann hohe Umsätze mit vergleichsweise geringem Kapitalaufwand erzielen.
Die Kombination aus technologischer Führungsposition, Softwarebindung und enormer Nachfrage ermöglicht hohe Preise und hohe Margen.
Der entscheidende Punkt ist, dass Nvidia nicht einfach vom Verkauf einzelner Chips lebt. Das Unternehmen verkauft ein weitgehend integriertes Ökosystem, bei dem Hardware, Software und Netzwerktechnik aufeinander abgestimmt sind. Damit wird es für Wettbewerber schwierig, nur über einen günstigeren Chip Marktanteile zu gewinnen.
Allerdings ist das Geschäftsmodell nicht risikolos. In der Vergangenheit war das Geschäft konjunkturanfällig und dürfte es auch in Zukunft sein. Darüber hinaus besteht eine relativ hohe Abhängigkeit von wenigen Großkunden.
Schätzungen zufolge dürften rund 40–50 % der Umsätze auf die vier größten US-Cloud-Konzerne (Microsoft, Amazon, Alphabet und Meta) entfallen.
Gleichzeitig investieren Unternehmen wie Google, Amazon und Microsoft in eigene KI-Chips, um ihre Abhängigkeit von Nvidia zu reduzieren.
Hinzu kommt die ewige Frage, wie lange sich der KI-Boom noch fortsetzen wird und ob sich die Investitionen in Rechenzentren jemals auszahlen werden.
Der Taktgeber
Nvidia ist vermutlich nicht nur der größte KI-Profiteuer, sondern geradezu der Taktgeber der Branche. Denn die Nachfrage nach Nvidia-Chips gibt einen unmittelbaren Hinweis darauf, wie viel tatsächlich in den Ausbau von KI-Infrastruktur investiert wird.
Genau deshalb sind die Quartalszahlen von Nvidia so wichtig. Sie liefern nicht nur Informationen über das eigene Geschäft, sondern auch Hinweise auf die gesamte Branche. Und damit wären wir bei den jüngsten Quartalszahlen.
Um es vorwegzunehmen: Nvidia hat es wieder geschafft.
Der Gewinn lag mit 2,68 USD je Aktie über den Erwartungen von 2,50 USD. Mit einem Umsatz von 115,8 Mrd. USD wurden die Prognosen von 109,0 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 103 % und einem Gewinnsprung um 109 % auf 64,9 Mrd. USD. Das Ergebnis je Aktie konnte sogar um 111 % gesteigert werden.
Die Bruttomarge verbesserte sich von 73,5 % auf 74,9 %. Die operativen Kosten legten lediglich um 52 % zu.
Zum Wachstum haben alle Sparten beigetragen. Wobei alles abseits vom Datencenter-Geschäft kaum noch eine Rolle spielt, da über neun Zehntel der Umsätze auf diesen Bereich entfallen. Das Datencenter-Geschäft verzeichnete ein Umsatzplus um 110 % auf 107,6 Mrd. USD.
Die Messlatte lag hoch
Das stärkste Wachstum verzeichnete das Unternehmen aber erstaunlicherweise abseits der Hyperscaler. Das Geschäft mit den Hyperscalern legte um 71 % auf 60,1 Mrd. USD zu. Das Datencenter-Geschäft abseits der Hyperscaler verzeichnete jedoch ein Wachstum von 195 % auf 47,5 Mrd. USD.
Für die Fans von Jensen Huang gab es jedoch schlechte Nachrichten. Der Verwaltungsrat hat einer Rückkehr von Jensen Huang als CEO eine Absage erteilt.
Gleichzeitig zeigt sich die Unternehmensführung weiter zuversichtlich. Für das Schlussquartal stellt Nvidia einen Umsatz von etwa 130 Mrd. USD in Aussicht. Die Prognose unterstellt keinerlei Umsätze mit Datencenter-Rechenleistung in China.
Die Prognose für das Umsatzwachstum im kommenden Geschäftsjahr wurde von 70 % auf 75 % erhöht. Auch abseits der KI-Beschleuniger wächst das Geschäft: Die CPU-Umsätze sollen sich im nächsten Geschäftsjahr mehr als verdoppeln.
Wie groß der Investitionsbedarf ist, zeigt ein Blick auf die Cloud-Branche, deren Auftragsbestand in den letzten drei Monaten von 2.000 auf rund 2.500 Milliarden USD gestiegen ist.
Darüber hinaus wurde die Aktienrückkaufermächtigung um 150 Mrd. USD erhöht. Dabei handelt es sich zwar um eines der größten Buyback-Programme aller Zeiten, bei einem Börsenwert von fast 4.000 Mrd. USD fällt es aber kaum mehr ins Gewicht.
Den Konsensschätzungen zufolge dürfte das Ergebnis im laufenden Geschäftsjahr um 95 % auf 9,28 USD je Aktie steigen.
Nvidia kommt demnach auf ein Forward-P/E von 16,8.
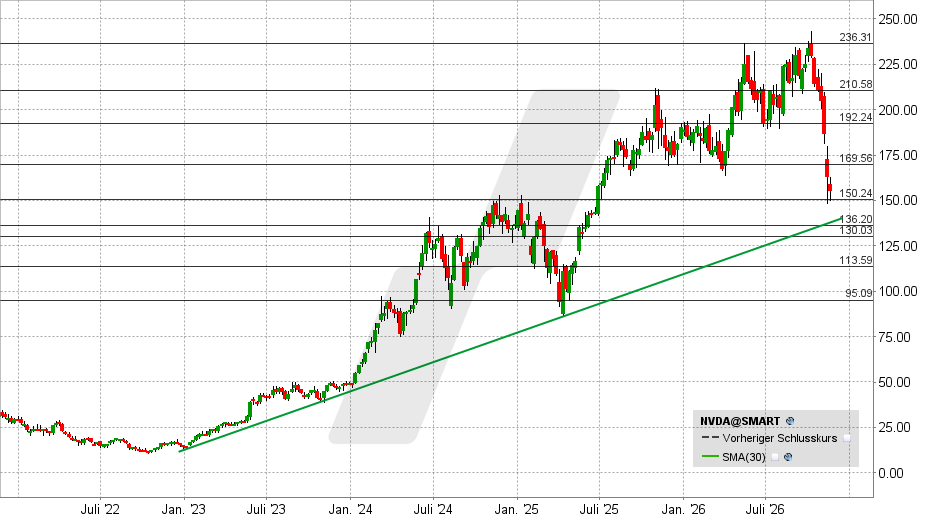
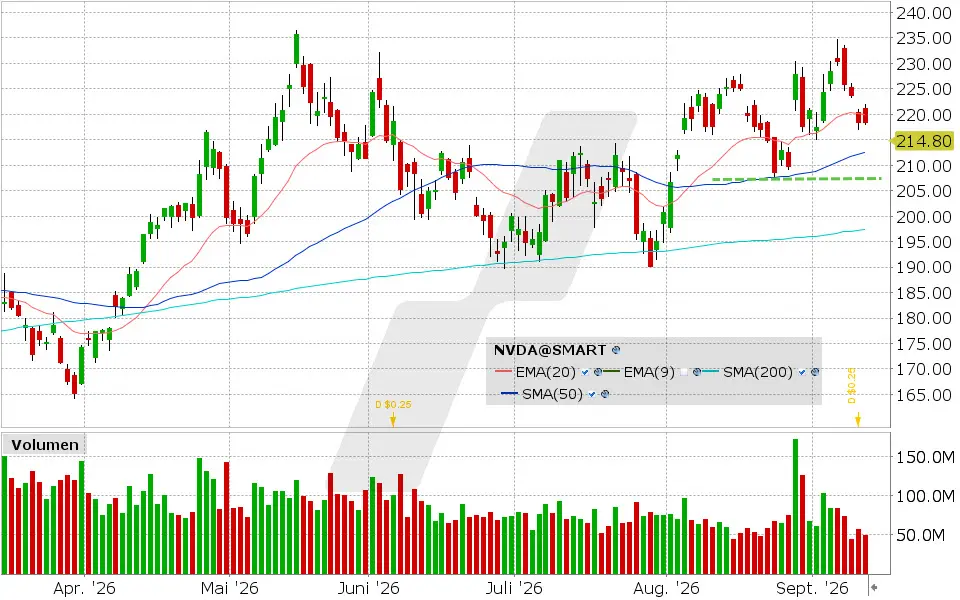
Nach der Veröffentlichung der jüngsten Quartalszahlen werden die Prognostiker aber vermutlich nachjustieren müssen. Da Nvidia in den ersten neun Monaten bereits 7,55 USD je Aktie verdient hat, dürfte das Ergebnis wohl eher auf 10 USD je Aktie steigen, was einem Forward-P/E von 15,5 entsprechen würde.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 18.11.2026 um 8:57 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Preisgekrönte Handelsplattform und niedrige Gebühren. Mein Broker ist LYNX.