Hören Sie sich die Audioversion dieses Artikels an (KI-generiert).
Drei Dinge bringen Bullenmärkte zu Fall und zwei sind schon eingetroffen. Einige Aktien halten sich dennoch.
Bill Miller wurde vor allem dadurch weltberühmt, dass er als Fondsmanager des Legg Mason Value Trust den US-Aktienindex S&P 500 zwischen 1991 und 2005 ganze 15 Jahre in Folge schlug – eine bis heute unerreichte Serie in der Investmentbranche.
Der Mann weiß also, wovon er spricht. Sinngemäß sagte Miller: „Bull markets are built on three foundations: liquidity, economic growth, and relatively attractive valuations. Almost all bull markets end for one of three reasons: an oil price spike, rising interest rates, or a recession.“
So enden Bullenmärkte
Bullenmärkte werden demnach meistens durch einen Ölpreisschock, steigende Zinsen oder eine Rezession beendet.
Interessanterweise haben wir einen dieser klassischen Auslöser bereits erlebt. Der Ölpreis ist zwischenzeitlich stark gestiegen. Der große Einbruch an den Aktienmärkten blieb dennoch aus. Doch inzwischen zeichnet sich ein anderes Problem ab: Die Liquidität wird knapper.
Der gestiegene Ölpreis hat die Inflation angefeuert und die Notenbanken reagieren darauf mit einem fragwürdigen Automatismus: Sie erhöhen die Leitzinsen.
Die Zinserhöhungen wirken der eigentlichen Ursache des Inflationsschubs, dem hohen Ölpreis, aber kaum entgegen.
Wirtschaft und Verbraucher leiden ohnehin schon unter steigenden Preisen und hohen Energiekosten. Dennoch bürdet man ihnen zusätzlich höhere Finanzierungskosten auf und würgt die ohnehin schwache Wirtschaft weiter ab.
Das neue Zinsregime entfaltet seine Wirkung
Anleihen bieten wieder attraktive Renditen und konkurrieren damit unmittelbar mit Aktien um das Kapital der Anleger. Gleichzeitig steigen die Finanzierungskosten für Unternehmen, Staaten und Verbraucher.
Darüber hinaus verschärft sich dadurch die Staatsschuldenkrise. Die ohnehin angespannten öffentlichen Haushalte haben immer weniger Spielraum, während viele Konsumenten unter den gestiegenen Lebenshaltungskosten und Finanzierungskosten leiden.
Hinzu kommt mit KI ein weiterer großer Kapitalabnehmer. Der Ausbau der Infrastruktur erfordert inzwischen Hunderte Milliarden Dollar. Bei einigen großen Technologiekonzernen übersteigen die Investitionen mittlerweile sogar den operativen Cashflow. Immer mehr Kapital muss deshalb über Fremdfinanzierung und andere externe Quellen beschafft werden.
Die FED könnte weiter Öl ins Feuer gießen
Und ausgerechnet jetzt könnte die US-Notenbank die Zinsen weiter erhöhen. Die Wahrscheinlichkeit für einen Zinsschritt im Dezember liegt bei rund 93 % und im Januar bei 62 %.
Der Leitzins könnte demnach spürbar steigen. Das könnte die Märkte weiter unter Druck bringen. Dasselbe gilt für den Konsum und die Investitionstätigkeit vieler Unternehmen.
Das ist eine bemerkenswerte Entwicklung. Denn an der Hauptursache der hohen Inflation, dem gestiegenen Ölpreis, wird sich dadurch voraussichtlich wenig ändern.
Dem Bullenmarkt könnte das Fundament entzogen worden sein. Der Ölpreisschock schien noch verkraftbar, gleichzeitig steigende Zinsen und eine nachlassende Liquidität scheinen wohl nicht mehr verkraftbar.
Die Märkte sind ordentlich ins Schlittern geraten. Die meisten Sentiment-Indikatoren sind am Anschlag. Es herrscht eine Mischung aus Panik und Ratlosigkeit.
Eine bemerkenswerte Ausnahme
Es gibt aber auch einige wenige Aktien, die sich erstaunlich gut halten – selbst im KI-Umfeld.
Arista Networks gehört aktuell zu diesen Ausnahmefällen.
Arista entwickelt und vertreibt leistungsfähige Netzwerkgeräte, insbesondere Ethernet-Switches und Router, mit denen Rechenzentren miteinander kommunizieren. Die Produkte sorgen dafür, dass gewaltige Datenmengen möglichst schnell und zuverlässig zwischen Tausenden von Prozessoren übertragen werden können.
Ein wesentlicher Wettbewerbsvorteil ist das eigene Betriebssystem EOS (Extensible Operating System). Es ermöglicht eine einheitliche Verwaltung, Automatisierung und Überwachung komplexer Netzwerke. Dadurch entstehen nennenswerte Wechselkosten.
Die Kunden kommen aus den verschiedensten Sektoren, insbesondere aus den Bereichen Cloud-Computing, Telekommunikation, Finanzdienstleistungen, Medien und Unterhaltung sowie dem öffentlichen Sektor.
Zu den prominentesten Kunden gehören unter anderem Microsoft, Meta, Amazon, Comcast, die New York Stock Exchange (ICE) und die US-Regierung.
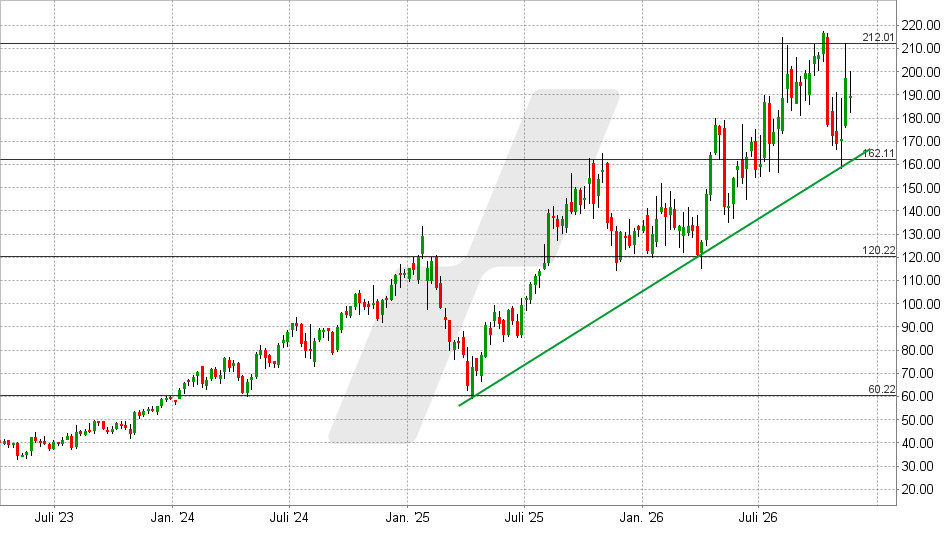
Die jüngsten Quartalszahlen dürften ebenfalls geholfen haben. Der Gewinn lag mit 1,20 USD je Aktie über den Erwartungen von 1,08 USD. Mit einem Umsatz von 3,66 Mrd. USD wurden die Prognosen von 3,30 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 59 % und einem Gewinnsprung von 56 %.
Für das Schlussquartal stellt das Unternehmen einen Umsatz von 3,90 – 4,00 Mrd. USD und einen Gewinn von 1,26 – 1,30 USD je Aktie in Aussicht. Damit wurden die Prognosen ebenfalls deutlich übertroffen.
Den Konsensschätzungen zufolge dürfte das Ergebnis in diesem Jahr um 47 % auf 4,38 USD je Aktie steigen. Arista kommt demnach auf ein Forward-P/E von 43,3. Sollte der Gewinn im kommenden Jahr wie erwartet um 38 % auf 6,02 USD je Aktie steigen, würde das P/E dadurch auf 31,5 sinken.
--- ---
--- (---%)Displaying the --- chart
Heutigen Chart anzeigen
Der Inhalt dieses Artikels wurde erstellt am 20.11.2026 um 11:19 Uhr. Sofern nicht anders angegeben, beabsichtigen wir nicht, diesen Artikel zu aktualisieren. In Zukunft können aber Analysen zum selben Finanzinstrument veröffentlicht werden.
Mehr als 13.000 Investoren & Trader folgen mir und meinen täglichen Ausführungen auf Guidants.
Auf der Suche nach dem optimalen Broker? Ich empfehle LYNX.